

Atualização dos preços do titânio de setembro de 2026: a alta temporada vacila enquanto a esponja quebra o chão
Sep 07, 2026
O “Setembro Dourado” da China não apareceu. Há duas semanas, o consenso do setor apontava para uma recuperação de esponjas aeroespaciais de alta-pureza para ¥ 48.000 a 50.000/tonelada, à medida que as entregas da aviação no terceiro trimestre atingiam o pico. Em vez disso, a primeira semana de setembro proporcionou o oposto: o titânio esponja Grau 0# quebrou abaixo do piso psicológico de ¥ 45.000/tonelada, para ¥ 44.000–45.000/tonelada,-seu nível mais baixo de 2026-depois que os cortes de produção prometidos pelos produtores não se concretizaram e os compradores downstream permaneceram com compras rigorosas-in-. Mas a queda não é tudo. Os lingotes de liga aeroespacial TC4 mantiveram-se firmes em ¥ 64.000-66.000/ton, os produtores de tubos de titânio de grau naval e marítimo relatam pedidos preenchidos até o primeiro semestre de 2027, e a impressão 3D-de pó esférico de titânio permanece em oferta apertada em ¥ 350-400/kg. O mercado dividiu-se em duas velocidades – e essa divisão é agora o facto mais importante para as decisões de fornecimento do quarto trimestre.
Instantâneo de preços - 5 de setembro de 2026
Compilado a partir da última revisão semanal de titânio da SMM, avaliações Mysteel. Observe a coluna de direção: pela primeira vez desde julho, os preços-de nível civil estão caindo novamente, enquanto a cadeia-de alta qualidade se mantém.
| Produto | China Doméstica | Mudança de semana | Sinal |
|---|---|---|---|
| Esponja Ti Grau 0# | ¥44,000–45,000/t | ↓ ~2% | 2026 baixo, chão quebrado |
| Esponja Ti Grau 1# | ¥43,000–44,000/t | ↓ 2.25% | Ofertas-de baixo custo surgindo |
| Esponja Ti Grau 2# | ¥42,000–43,000/t | ↓ ~2% | Seguindo 1# inferior |
| Esponja Ti 0# (FOB China) | $6,800/t | - | Prêmio de exportação retém |
| Lingote de liga TC4 (Ti-6Al-4V) | ¥64,000–66,000/t | Plano | Apoio militar/aeroespacial |
| Lingote de Ti puro TA1 | ¥55,000–57,000/t | Plano | Estável |
| Lingote de Ti puro TA2 | ¥54,000–55,000/t | Plano | Demanda civil suave |
| Placa Ti TA2 (3–8 mm) | 64–68 RMB/kg | Plano | Indicador-fino com desempenho superior |
| Tubo soldado Ti | 105–110 RMB/kg | Plano | Grau civil suave |
| Tubo sem costura Ti (20–30 mm) | 120–125 RMB/kg | Plano | Empresa de encomendas navais |
| Barra TC4 (Φ20–40 mm) | 120–125 RMB/kg | Plano | Aeroespacial suportado |
| Tetracloreto de titânio (TiCl4) | ¥5,800–6,000/t | ↑ Firme | Fornecer valor mínimo de custo chave de - |
| Ti concentrado TiO2Maior ou igual a 47% (Panzhihua) | ¥1,250–1,300/t | Plano | Volume de retenção de minas |
| Escória de alto-Ti (grau 90) | ¥5,200–5,400/t | ↓ Concurso inferior | Produtores deficitários- |
| Ferro-titânio FeTi-70A | ¥29,500–30,500/t | Plano | Estável |
| Produtos de moagem - Europa | US$ 13,76–15,20/kg | Elevado | Nenhum alívio à vista |
| Produtos Mill - América do Norte | US$ 6,17–6,81/kg | Estável | Disponibilidade restrita |
| Produtos da fábrica - Nordeste da Ásia | US$ 6,93–7,65/kg | Estável | Demanda constante |
Fontes: SMM Titanium Weekly Review (3 a 5 de setembro), avaliações diárias da Mysteel (1 a 4 de setembro), dados de mercado de Taizhijia Baoji, Expert Market Research.
Tendência de preços - janeiro a setembro de 2026: a previsão versus a realidade
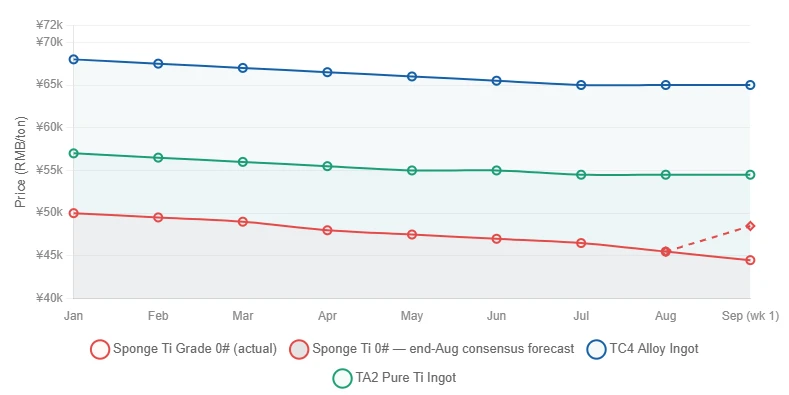
Fonte: Mysteel, médias mensais do SMM. A linha tracejada mostra a previsão consensual da esponja-aeroespacial publicada no final de-agosto; a linha sólida mostra o que realmente aconteceu.
O gráfico acima é uma verificação da realidade que vale a pena fazer uma pausa. No final de agosto, o consenso esperava que a esponja aeroespacial de grau 0# se inclinasse para cima, para ¥ 48.000–50.000/tonelada em setembro. A primeira semana do mês rendeu em média 44.500 ienes/tonelada-um novo mínimo de 2026 e uma perda de 4 a 8% em relação à previsão. A razão não é que a procura aeroespacial tenha desaparecido; é que a fraqueza-de nível civil agora supera a atração aeroespacial no mercado convencional de esponjas. A liga TC4 e os lingotes TA1-onde a demanda aeroespacial e de defesa se concentra-mantiveram-se completamente estáveis.
Por que o piso de ¥ 45.000 quebrou
45.000 ienes/tonelada era mais do que um número redondo-era a linha de defesa psicológica da indústria, aproximadamente o custo de equilíbrio para os principais produtores de esponjas. Sua violação na primeira semana de setembro se resumiu a três fatores agravantes:
Os cortes de produção prometidos nunca aconteceram. Vários produtores de esponjas sinalizaram reduções na produção em julho e agosto. Nenhum entregue integralmente. Com a produção doméstica de esponjas entre 2021 e 2025 aumentando em cerca de 19% ao ano e os novos participantes ainda comissionando capacidade este ano, as taxas operacionais da indústria permaneceram altas-e os estoques continuaram aumentando.
A alta temporada não apareceu.Compradores do setor químico, de revestimentos, de construção e de consumo--a base de demanda por titânio civil-entrou em setembro ainda comprando estritamente de acordo com a necessidade. Nenhum reabastecimento concentrado se materializou e os produtores que testaram ofertas mais altas não encontraram aceitação por parte dos usuários finais.
Competição de preços por volume.Com a acumulação de stocks, as cotações voltaram a afrouxar no final de Agosto e os compradores pressionaram por concessões nas negociações à vista. A diferença entre os preços de tabela e os preços reais de transação aumentou-outro sinal clássico de-estágio final.
Os analistas de mercado agora veem um fundo de esponja convencional na faixa de 43.000 a 45.000 ienes/tonelada em setembro, com a inflexão-se ocorrer-dependendo do reabastecimento downstream que normalmente começa em meados-a-final de setembro.
O mercado de duas{0}}velocidades: recessão civil, boom da defesa
A característica mais marcante do mercado actual não é o declínio dos preços em si, mas o quão estreito ele é. Suba um degrau na cadeia de valor desde a esponja civil e a imagem se inverte:
Tubos de titânio-navais e marítimos são o segmento mais quente do setor. Os pedidos de tubos de titânio TC4 para aplicações de engenharia naval cresceram 15% este ano, e vários produtores relatam que as carteiras de pedidos de tubos de titânio para construção naval foram preenchidas até o primeiro semestre de 2027-a preços altos, sem pressão de compensação de estoque. As cotações de tubos sem costura ficam em 120–125 RMB/kg, enquanto os tubos soldados civis ficam em 105–110 RMB/kg.
A impressão-de pó de titânio em 3D está em escassez estrutural.O pó esférico de Ti para fabricação aditiva é comercializado por ¥ 350–400/kg com oferta limitada; A pólvora-de grau aeroespacial custa entre ¥ 450.000 e 460.000/tonelada. O crescimento da demanda neste segmento está projetado em pelo menos 30% ao ano durante os próximos três anos.
As placas-de bitola fina e aeroespacial superam as placas civis grossas. Placas finas de titânio, tiras ultra{0}}finas e placas certificadas aeroespaciais-têm margens saudáveis, enquanto placas civis espessas estão travadas em guerras de preços-o limite de baixo-salto/alto{4}}em produtos de titânio nunca foi tão nítido.
Nova capacidade aeroespacial continua chegando. Um projeto de atualização de fusão a vácuo de titânio de grau-aeroespacial-baseado em Baoji foi aprovado na análise de viabilidade no início de setembro, visando explicitamente a contradição estrutural de "excedente-de baixa qualidade e escassez-de alta qualidade" da indústria.
Para os compradores, a tradução prática: cotações para tubos, placas e barras de{0}}qualidade civil são negociáveis no momento; as cotações para classes aeroespaciais, navais e aditivas não são-e os prazos de entrega de alta qualidade estão aumentando, não diminuindo.
Observação upstream: por que a desvantagem é limitada a partir daqui
Embora os preços das esponjas tenham caído, a cadeia upstream enviou sinais mistos-e-de apoio que são importantes para qualquer um que modele outras desvantagens:
O tetracloreto de titânio está compacto e firme a ¥ 5.800–6.000/t. TiCl4é a matéria-prima direta para a redução da esponja. Com a oferta limitada e os produtores cotando firmemente, o piso de custo variável da produção de esponjas está aumentando, e não caindo,-o que limita mecanicamente até onde a esponja pode cair.
A oferta concentrada está diminuindo na margem.As minas de Xinjiang continuam em cortes de produção, as grandes empresas de Panzhihua controlam o volume para reduzir os estoques e os estoques portuários importados, embora amplos, enfrentam o caos de preços em vez de descontos agressivos. O índice de concentrado Panxi manteve-se em 1.261,25 durante a semana.
As interrupções globais nas matérias-primas estão a acumular-se.A operação QMM da Rio Tinto em Madagascar-capacidade projetada de 750.000 t/ano de matéria-prima de titânio-suspendeu a mineração em 27 de agosto após repetidos bloqueios de estradas, sem data de reinício anunciada. Na Austrália, a PTR Minerals relatou estudos iniciais de mineração fortemente positivos em seu depósito de Rosewood (17% de teor mineral-pesado entre os mais altos do mundo). O risco-de fornecimento no curto prazo aumentou; a nova oferta está a anos de distância.
Os produtores de escória com alto-titânio são deficitários-. A licitação de escória de grau 90 fechou em ¥ 5.200-5.400/t, caindo, com as fundições de Sichuan e Liaoning operando a taxas reduzidas porque a inversão de custo-preço torna a produção antieconômica. A contração do fornecimento de escória retroalimenta o TiCl mais restrito4e fornecimento de esponja com atraso.
A combinação-TiCl4empresa, redução de produtores de escória, retenção de minas concentradas-é o motivo pelo qual a maioria dos analistas interpreta o atual rompimento abaixo de ¥ 45.000 como um movimento para o fundo do poço, e não como o início de uma nova etapa descendente.
Sinal comercial: consolidação das exportações, auto{0}suficiência próxima do-total
Os dados alfandegários de julho (divulgados no final de agosto) confirmam o cenário de exportação que acompanhamos durante todo o ano: a China exportou 572,4 toneladas de titânio esponja em julho-uma queda de 37,1% mês-a-mês, mas um aumento de 33,0% ano-a-ano. As exportações acumuladas de janeiro a julho atingiram 4.423 toneladas, um aumento de 9,1% no ano, enquanto as importações caíram para quase-irrelevância. A esponja FOB 0# agora custa em média US$ 6.800/t-um prêmio significativo em relação às cotações domésticas-o que explica por que os produtores priorizam contratos de exportação de longo-prazo em vez de vendas spot domésticas com desconto.
Para os compradores internacionais, a leitura prática é: os canais de exportação chineses permanecem totalmente fiáveis ao nível do volume, e o prémio FOB significa que a fraqueza dos preços internos não se traduz automaticamente em ofertas de exportação mais baratas. Se você comprar em termos FOB, faça a cotação agora, enquanto o spread-FOB doméstico ainda é amplo; se o mercado interno se reabastecer no final de Setembro, esse spread comprime-se a partir do fundo.
Orientação sobre perspectivas e aquisições
Nosso cenário básico para as próximas quatro semanas: fundos de esponja convencionais na faixa de ¥ 43 mil a 45 mil/t; os produtos da usina civil permanecem estáveis e negociáveis; As classes TC4 e naval mantêm-se firmes com prazos de entrega estendidos. O fator decisivo é a decisão de reabastecimento de meados de{6}}a{7}}final de setembro por parte de grandes compradores civis-quatro-mais de semanas de inventário social acumulado é o combustível; um início de reabastecimento firmaria os preços rapidamente.
Compradores-de nível industrial (produtos químicos, civis marítimos, dessalinização, consumidores): a janela apenas melhorou. Há duas semanas, aconselhamos cotar pelo custo mínimo; o piso já foi quebrado e as concessões spot são mais amplas. Para os volumes do quarto trimestre, este é o melhor ambiente de precificação desde 2024.-negocie com firmeza enquanto os spreads-da lista até a transação são amplos.
Compradores adjacentes-da indústria aeroespacial e de defesa: a recuperação dos preços em setembro foi tardia, mas a demanda não está em questão-os pedidos de tubos navais vão até meados de 2027, a pólvora aeroespacial está estruturalmente curta e o TC4 manteve seu alcance enquanto todo o resto caiu. Bloqueie os volumes do quarto trimestre agora; o segmento sofisticado deste mercado não oferece descontos.
Compradores de manufatura aditiva: a oferta de pó esférico permanece restrita, com crescimento de demanda anual superior a 30%. Se suas construções para 2027 dependem de pólvora, reserve capacidade antes do que você acha necessário.
Compradores da UE:O custo de carbono de € 150/tonelada da CBAM ainda se aplica ao titânio chinês que entra na Europa-confirme o processo de declaração do seu fornecedor antes da assinatura dos contratos do quarto trimestre, e não depois.
Especificações do produto
Fornecemos uma gama completa de produtos de titânio fabricados de acordo com padrões internacionais. Todos os produtos disponíveis nos graus 1–4 (TA1–TA4) e grau 5 (TC4 / Ti-6Al-4V).
| Produto | Notas | Faixa de tamanho | Padrões |
|---|---|---|---|
| Tubos de titânio | Gr1 / Gr2 / Gr3 / Gr5 (TA1/TA2/TA3/TC4) |
DE: 3–114 mm Peso: 0,2–5,0 mm Comprimento: até 18.000 mm |
ASTM B338 ASME SB338 GB/T 3624 |
| Placas de titânio | Gr1 / Gr2 / Gr3 / Gr5 (TA1/TA2/TA3/TC4) |
Espessura: 0,5–100 mm Largura: até 3.000 mm Comprimento: até 6.000 mm |
ASTM B265 ASME SB265 GB/T 3621 |
| Barras de titânio | Gr1 / Gr2 / Gr3 / Gr5 (TA1/TA2/TA3/TC4) |
Diâmetro: 3–300 mm Comprimento: até 6.000 mm Redondo/Quadrado/Hexagonal |
ASTM B348 ASME SB348 GB/T 2965 |
| Fios de titânio | Gr1 / Gr2 / Gr3 / Gr5 (TA1/TA2/TA3/TC4) |
Diâmetro: 0,1–6,0 mm | ASTM B348 ASTM F136/F67 GB/T 3623 |
| Tiras e folhas de titânio | Gr1 / Gr2 / Gr5 (TA1/TA2/TC4) |
Espessura: 0,03–3,0 mm Largura: até 620 mm |
ASTM B265 GB/T 3622 |
Avalie seus volumes do quarto trimestre perto do piso de 2026
O titânio-de grau civil está com seu melhor preço desde 2024, enquanto os graus aeroespacial e naval permanecem firmes-mantemos estoque certificado-de usinagem em tubos, placas, barras, fios e tiras, com suporte completo para exportação e documentação CBAM. Solicite um orçamento e receba uma resposta em até 24 horas.


