Alerta de mercado de titânio, agosto de 2026: as cadeias de suprimentos se remodelam à medida que a diferença de preços aumenta
Aug 24, 2026
Três forças estão redesenhando simultaneamente o mapa comercial do titânio: a Rússia está avançando com uma proibição de exportação de materiais de qualidade-para aviação, o novo regime de controle de exportações-da China está remodelando a conformidade-transfronteiriça e os OEMs ocidentais estão construindo uma arquitetura de fornecimento "fora da-China-Rússia". O resultado é uma diferença de preço que tornou a liga estrutural-aeroespacial TC4 mantida em ¥ 64.000–66.000/tonelada, enquanto o titânio-esponja de grau civil caiu para ¥ 45.000–46.000/tonelada. Para os compradores internacionais, a janela para preços favoráveis de nível industrial chinês está aberta, mas o cenário de oferta de 2027 será fundamentalmente diferente do atual.
Tendência de preços - janeiro a agosto de 2026
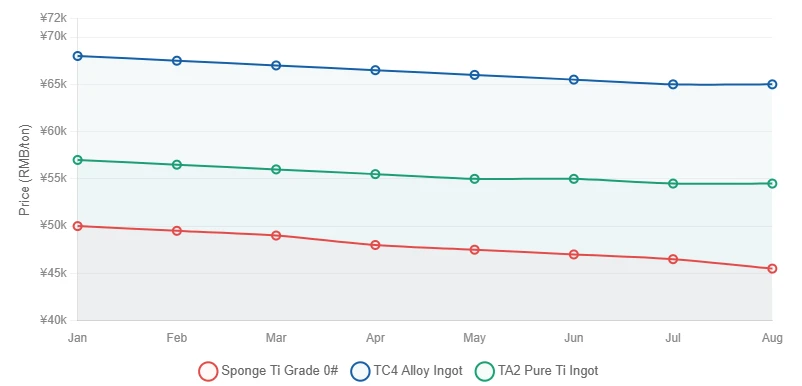
Fonte: Compilado de Mysteel, SMM e relatórios de mercado. Médias mensais em RMB/tonelada.
O gráfico conta a história da divergência. O titânio esponja grau 0# caiu aproximadamente 9% de janeiro (¥ 50.000) a agosto (¥ 45.500/ton)-um declínio direto impulsionado pela expansão da capacidade (a produção de julho atingiu 27.100 toneladas, +17.5% YoY) e quatro semanas consecutivas de acumulação de estoque. O lingote de liga aeroespacial TC4 caiu apenas 4,4%, para ¥ 65.000/tonelada, amortecido pela produção recorde de aeronaves e gastos com defesa. O lingote de titânio puro TA2 fechou em ¥ 54.500/tonelada, acompanhando a queda dos custos da esponja, mas com desvantagens adicionais limitadas, já que os processadores operam perto do ponto de equilíbrio. A faixa cada vez maior entre os resultados superiores e inferiores é o sinal mais importante do mercado: o prêmio para materiais de qualidade-aeroespacial está crescendo, e não diminuindo.
Comparação de preços regionais - produtos da fábrica
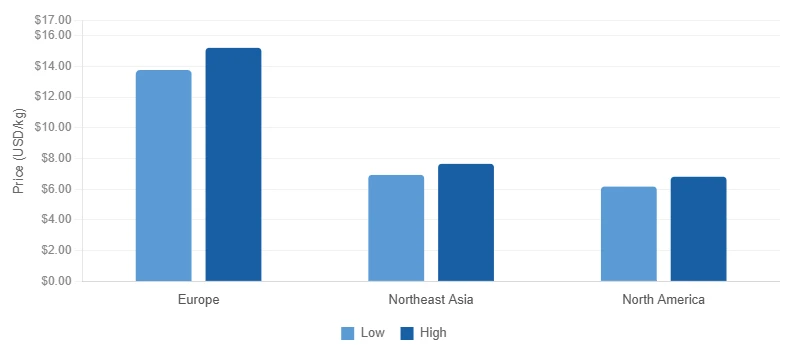
Fonte: Expert Market Research, SMM, relatórios do setor. Faixas de preço em USD/kg, agosto de 2026.
Os preços dos produtos industriais europeus (US$ 13,76-15,20/kg) superam os níveis da América do Norte (US$ 6,17-6,81/kg) e do Nordeste Asiático (US$ 6,93-7,65/kg)-mais que o dobro. Esta lacuna não é um ruído de arbitragem; reflete um défice estrutural de oferta criado pela VSMPO{8}}AVISMA da Rússia, que perdeu cerca de metade da sua capacidade (de 32 000 para aproximadamente 17 000 toneladas). Até que a capacidade alternativa seja disponibilizada-um cronograma de 3 a 5 anos-a Europa continuará sendo o mercado de titânio mais caro do mundo.
Instantâneo de preços - 24 de agosto de 2026
| Produto | China Doméstica | Referência Internacional |
|---|---|---|
| Esponja Ti Grau 0# | ¥45,000–46,000/t | - |
| Esponja Ti Grau 1# | ¥44,000–45,000/t | - |
| Lingote de liga TC4 (Ti-6Al-4V) | ¥64,000–66,000/t | - |
| Lingote de Ti puro TA2 | ¥54,000–55,000/t | - |
| Placa Ti TA2 (3–8 mm) | 64–68 RMB/kg | - |
| Tubo de Ti | 105–110 RMB/kg | - |
| Produtos de moagem - Europa | - | US$ 13,76–15,20/kg |
| Produtos Mill - América do Norte | - | US$ 6,17–6,81/kg |
| Produtos da fábrica - Nordeste da Ásia | - | US$ 6,93–7,65/kg |
Fontes: Mysteel, SMM Shanghai Nonferrous, Titanium Valley Exchange, Expert Market Research.
Três forças que remodelam a cadeia de abastecimento
1. A saída da Rússia do titânio aeroespacial europeu
A Rússia está avançando com legislação para interromper as exportações de titânio para aviação-para a Europa. VSMPO-AVISMA, o maior produtor do país e historicamente a espinha dorsal do fornecimento aeroespacial europeu, viu a utilização da capacidade cair abaixo de 60%-a produção caiu de 32.000 para aproximadamente 17.000 toneladas. O setor aeroespacial francês (receitas anuais superiores a 85 mil milhões de euros) enfrenta pressão imediata. Os analistas projetam que os preços-da indústria aeroespacial ocidental poderão subir de 20 a 40% acima dos níveis contratuais atuais se a proibição for totalmente implementada. O impacto é assimétrico: os compradores europeus suportam o fardo mais pesado; Os compradores norte-americanos estão relativamente isolados da capacidade doméstica de esponjas.
2. Estrutura de controle-de exportações da China
Desde outubro de 2025, as regulamentações de exportação revisadas da China incluem uma cláusula de “jurisdição de braço longo”: produtos que contêm matérias-primas-controladas pela China acima de um limite de valor exigem aprovação do governo chinês para re-exportação. Para as cadeias de abastecimento globais construídas com base na matéria-prima chinesa de titânio, isto introduz novos custos de conformidade e riscos legais. Os compradores internacionais que compram tubos, placas, barras, fios ou tiras chineses devem considerar o licenciamento de re-exportação nos prazos de entrega e nos contratos.
3. Arquitetura de fornecimento "fora-da China-Rússia"
Os OEMs aeroespaciais ocidentais estão acelerando cadeias de abastecimento independentes da China e da Rússia. A ATI (EUA) e a Toho Titanium (Japão) estão garantindo contratos-de longo prazo e localizando a produção. A japonesa Toho Titanium está expandindo a capacidade especificamente para capturar a parcela de fornecimento aeroespacial ocidental desocupada pela Rússia. Esse realinhamento estrutural elevará persistentemente os -custos de aquisição de titânio de alto nível-os compradores devem esperar que o prêmio aeroespacial seja um recurso permanente, e não um aumento temporário.
Resumos do mercado regional
China - Excesso de capacidade, cortes seletivos
As taxas de operação da indústria excedem 82%, com nova capacidade de Panzhihua e Liaoning sendo liberada continuamente. O inventário social acumulou-se durante quatro semanas consecutivas. A demanda downstream de produtos químicos, galvanoplastia e equipamentos civis caiu mais de 40% ano-a-ano. No entanto, os pedidos de titânio aeroespacial e de defesa mantêm a resiliência-Os pedidos de forjamento de TC4 nos principais produtores aumentam 16% mês-a-mês. Vários grandes produtores de esponjas iniciaram cortes na produção, sinalizando que os preços-de qualidade civil podem estar se aproximando do piso.
Europa - Preços mais altos, diferença maior
Custando entre US$ 13,76 e 15,20/kg, a Europa é o mercado de titânio mais caro do mundo. O défice de abastecimento da Rússia é estrutural e persistirá durante anos. A indústria aeroespacial francesa é a indústria mais exposta, mas os compradores industriais alemães e italianos também enfrentam restrições. Redes de abastecimento alternativas estão a ser reconstruídas, mas uma capacidade de substituição significativa requer 3 a 5 anos.
América do Norte - Estável, mas apertado
US$ 6,17–6,81/kg-a região com preços mais estáveis-, ancorada pela produção doméstica de esponjas. A procura aeroespacial continua forte, mantendo a oferta restrita apesar da ampla disponibilidade de matéria-prima. O cronograma de expansão da capacidade da ATI será uma variável chave para 2027.
Nordeste da Ásia - Estável, em expansão
US$ 6,93–7,65/kg, apoiado pela constante demanda aeroespacial japonesa e coreana. A expansão da Toho Titanium posiciona o Japão como o principal beneficiário da saída da Rússia da Europa-uma mudança estratégica que vale a pena monitorar para a estratégia de fornecimento-de longo prazo.
Sinais de comércio e exportação
Os dados comerciais de titânio da China confirmam uma postura-orientada para a exportação, com autossuficiência quase-completa-em qualidades padrão:
| Métrica | Julho de 2026 | Tendência |
|---|---|---|
| Exportações de esponja Ti | 572,4 toneladas | +33.0% anual |
| Importações de esponja Ti | 56,8 toneladas | −77,5% ao mês |
| Exportações de tubos de Ti (H1) | - | +36% YoY (categoria mais forte) |
| VSMPO-Saída AVISMA | ~17.000 t estimada. | abaixo das 32.000 toneladas |
Principais destinos de exportação de titânio esponja: Vietnã, Índia, Coreia do Sul. O aumento de 36% nas exportações de tubos-o crescimento mais forte entre os produtos de titânio processados-sinaliza uma demanda internacional robusta por produtos tubulares chineses. Apenas os graus de pureza-alta-e de especificação militar-ainda exigem fornecimento no exterior, com importações totais no primeiro semestre abaixo de 200 toneladas.
Sinais da indústria a serem observados
IPO da Jin Titanium (19 de agosto).Com preço de ¥ 9,72/ação, levantando ¥ 437 milhões para um projeto de titânio esponjoso de grau aeroespacial-de 20.000- toneladas. Sua esponja de rotor - supostamente supera o TG-90 da Rússia e o S-90 do Japão em termos de impureza e dureza - uma mudança potencial na hierarquia de matéria-prima aeroespacial.
Reinicialização da fábrica do Grupo LB no Reino Unido (18 de agosto).Planta de processamento de cloreto de titânio de Hartlepool-totalmente retomada. A capacidade de cloreto aumentou para 810.000 toneladas/ano, fortalecendo o poder global de precificação de pigmentos.
Avanço do tubo de liga especial Pangang.Mais de 98% de taxa de aprovação-dupla na inspeção para tubos de liga de titânio-de grau aeroespacial-resolvendo o gargalo-de consistência de longa data no processamento de titânio-de alta tecnologia chinês.
Patente Xiaomi + Anhui Zhongti AM.Aplicação conjunta de pó de fabricação aditiva de liga de titânio visando redução de peso de NEV. Um potencial novo vetor de demanda além do setor aeroespacial.
Presença no Farnborough Airshow.20+ Empresas chinesas de titânio fizeram exposições em busca de clientes aeroespaciais ocidentais; pelo menos três confirmaram que seu material já está nas cadeias de abastecimento de aeronaves Airbus.
Guia de ação do comprador
Compradores de nível-industrial (produtos químicos, marítimos, bens de consumo)
A sobrecapacidade chinesa criou uma janela de preços favorável. Sponge Ti a ¥ 45.000–46.000/ton e placa TA2 a 64–68 RMB/kg estão perto do ponto de equilíbrio do produtor-limitado ainda mais pela desvantagem. Se o seu consumo for estável, manter os volumes nos níveis atuais é racional. Monitore a atividade de reposição de estoques em setembro como um sinal de inflexão: se os grandes compradores começarem a acumular estoques para o aumento sazonal, os preços poderão se firmar rapidamente.
Compradores de classe-aeroespacial (TC4, esponja de classe-de rotor)
O défice de abastecimento da Rússia irá aumentar. A produção de aeronaves está acelerando (a Airbus prevê 42,{2}} novas aeronaves comerciais em 20 anos; entregas comerciais projetadas em 1.350 unidades em 2026, aumentando para 2.550 em 2037). Cada estreito usa de 10 a 15 toneladas de titânio; widebodies de até 40 toneladas. Os gastos com defesa permanecem em níveis recordes em todo o mundo. Os contratos-de longo prazo devem ser garantidos antes que o ciclo de demanda atinja o pico e a lacuna na oferta se torne aguda.
Fator de risco crítico:VSMPO-O status operacional da AVISMA é a variável mais importante no mercado global de titânio. Qualquer perturbação nos restantes volumes de exportação teria repercussões globais. A nova capacidade alternativa de esponja no Japão, na Arábia Saudita e nos EUA requer um mínimo de 3 a 5 anos para ter um impacto significativo na oferta.
Diversificação da oferta
A lição aprendida com o titânio russo é que a aparente estabilidade comercial pode evaporar rapidamente. Contudo, a diversificação não deve significar a substituição de uma dependência por outra. Um portfólio de fornecimento equilibrado entre fornecedores chineses, japoneses e ocidentais-com conformidade clara de re-exportação para-material de origem chinesa-é a abordagem mais resiliente.
Lista de verificação de ação
Avalie sua exposição atual ao-titânio de origem russa-quantifique o risco.
Para necessidades-de nível industrial, solicite orçamentos agora enquanto o excesso de capacidade chinesa persiste.
Para nível-aeroespacial, inicie discussões de contrato-de longo prazo antes da aceleração da demanda no quarto trimestre.
Revise nossos tubos, placas, barras, fios e tiras de titânio para obter as especificações atuais.
Audite a conformidade de re{0}}exportação de qualquer material de origem-chinesa em sua cadeia de suprimentos.
Especificações do produto
Gama completa de produtos de titânio fabricados de acordo com padrões internacionais. Todos os produtos disponíveis nos graus 1–4 (TA1–TA4) e grau 5 (TC4 / Ti-6Al-4V).
| Produto | Notas | Faixa de tamanho | Padrões |
|---|---|---|---|
| Tubos de titânio | Gr1 / Gr2 / Gr3 / Gr5 (TA1/TA2/TA3/TC4) |
DE: 3–114 mm Peso: 0,2–5,0 mm Comprimento: até 18.000 mm |
ASTM B338 ASME SB338 GB/T 3624 |
| Placas de titânio | Gr1 / Gr2 / Gr3 / Gr5 (TA1/TA2/TA3/TC4) |
Espessura: 0,5–100 mm Largura: até 3.000 mm Comprimento: até 6.000 mm |
ASTM B265 ASME SB265 GB/T 3621 |
| Barras de titânio | Gr1 / Gr2 / Gr3 / Gr5 (TA1/TA2/TA3/TC4) |
Diâmetro: 3–300 mm Comprimento: até 6.000 mm Redondo / Quadrado / Hexagonal |
ASTM B348 ASME SB348 GB/T 2965 |
| Fios de titânio | Gr1 / Gr2 / Gr3 / Gr5 (TA1/TA2/TA3/TC4) |
Diâmetro: 0,1–6,0 mm | ASTM B348 ASTM F136/F67 GB/T 3623 |
| Tiras e folhas de titânio | Gr1 / Gr2 / Gr5 (TA1/TA2/TC4) |
Espessura: 0,03–3,0 mm Largura: até 620 mm |
ASTM B265 GB/T 3622 |
Garanta seu suprimento de titânio antes que o cenário mude
Nossa equipe acompanha diariamente o mercado de titânio para oferecer preços competitivos em tubos, placas, barras, fios e tiras-com documentação completa de conformidade-de exportação. Solicite um orçamento e receba uma resposta em até 24 horas.